
Informe de mercados
Sentimiento de mercado, por Alberto Carbonell:
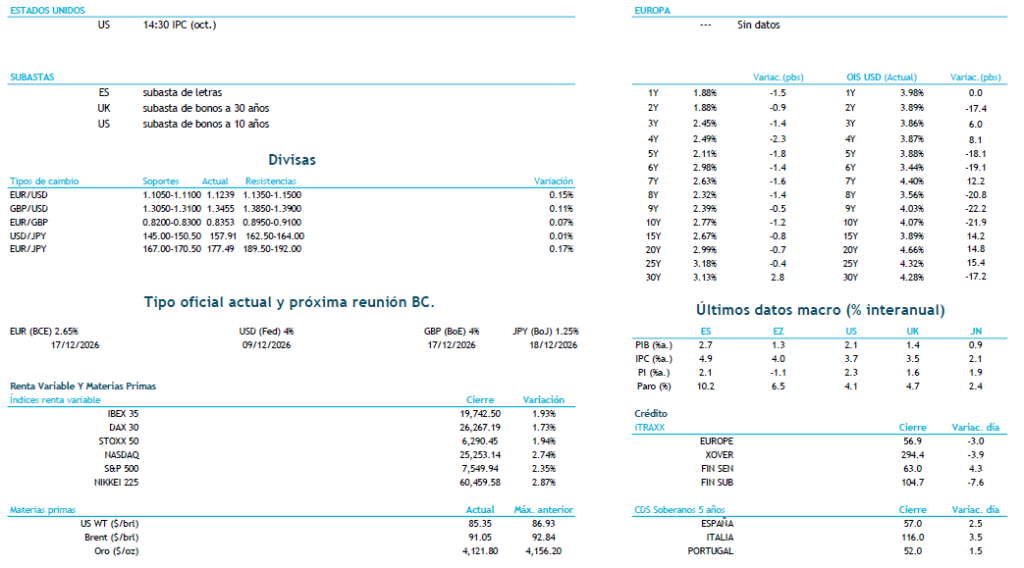
La atención de los mercados se centra hoy en el IPC de Estados Unidos, referencia clave para calibrar las próximas decisiones de la Reserva Federal. El consenso sigue descontando una FED en modo dependiente de los datos, mientras que para el BCE las expectativas implícitas continúan apuntando a una postura prudente, condicionada por la evolución de la inflación y el crecimiento. En política monetaria, el Banco de Japón mostró divisiones internas. Algunos miembros defienden acelerar las subidas de tipos, mientras otros reclaman cautela ante la debilidad del consumo y la incertidumbre sobre la demanda asociada a la inteligencia artificial. Esta divergencia mantiene la incertidumbre sobre el ritmo de normalización monetaria en Japón. En renta variable predominó claramente el apetito por el riesgo. La narrativa ligada a la inteligencia artificial impulsó con fuerza los mercados estadounidenses, especialmente tecnología y semiconductores. El S&P 500 avanzó un 2,3%, el Nasdaq un 2,7% y el índice SOX cerca del 7%, configurando una de las mejores sesiones de los últimos meses y trasladando el tono positivo también a Asia. En renta fija, la sesión estuvo marcada por un aplanamiento bajista de la curva estadounidense. Los diferenciales europeos mostraron una ligera compresión, reflejando una mejora del sentimiento de mercado y una moderada reducción de primas de riesgo. En materias primas, el petróleo continúa corrigiendo tras las declaraciones de Donald Trump descartando nuevas acciones militares contra Irán a corto plazo. El Brent cotiza en torno a 91,5 USD/barril, más de un 22% por debajo de los máximos alcanzados a finales de octubre. La evolución del conflicto con Irán sigue siendo un factor clave para inflación, tipos de interés y expectativas de crecimiento.
Comentario de divisas, por Enrique Velasco:
La sesión de hoy estará muy condicionada por el dato de inflación de octubre en EE.UU., que servirá para calibrar hasta qué punto las presiones de precios mantienen una trayectoria compatible con las expectativas actuales de la Fed. El consenso apunta a una moderación del componente energético, mientras que la atención seguirá centrada en la evolución de la inflación subyacente y, especialmente, de los costes de vivienda. En Europa, también habrá referencias relevantes de inflación en los países nórdicos, mientras que los inversores seguirán atentos a cualquier señal adicional de los bancos centrales sobre el ritmo de normalización monetaria. En el plano de mercado, continúa mejorando el apetito por el riesgo tras el fuerte rebote de la renta variable estadounidense, impulsado principalmente por el sector tecnológico y el optimismo ligado al ciclo de inversión en inteligencia artificial. Este movimiento ha venido acompañado por una cierta compresión de diferenciales de crédito y una estabilización de los mercados de renta fija. Por otro lado, la relajación reciente de las tensiones geopolíticas en Oriente Medio ha favorecido una corrección significativa del precio del petróleo desde los máximos alcanzados a finales de octubre, reduciendo parte de la presión sobre las expectativas de inflación y contribuyendo a mejorar el sentimiento general de mercado. En divisas, los movimientos han sido relativamente contenidos, con un ligero retroceso del dólar frente a las principales monedas desarrolladas, mientras los inversores prefieren esperar a las referencias macroeconómicas clave de la jornada antes de tomar posiciones más direccionales.
El mercado de ayer
US Fuerte movimiento «risk-on» con avances del 2,3% en S&P 500 y del 2,7% en Nasdaq, liderados por tecnología y semiconductores.
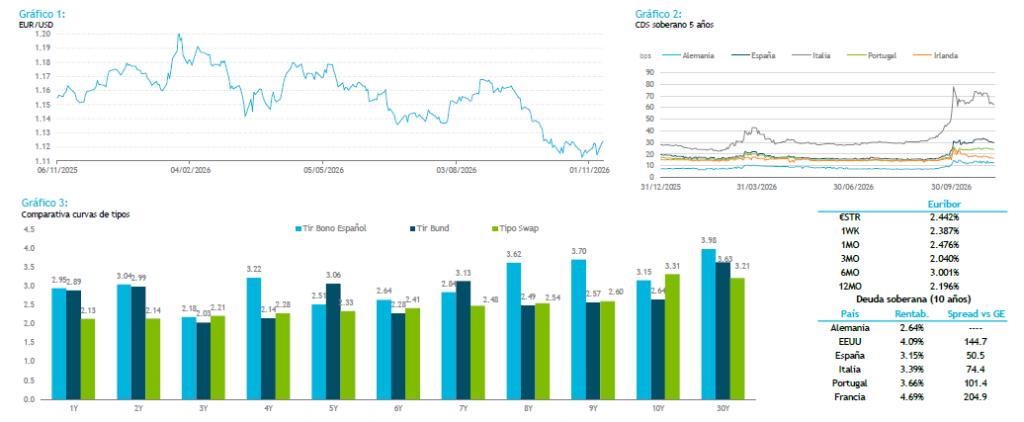
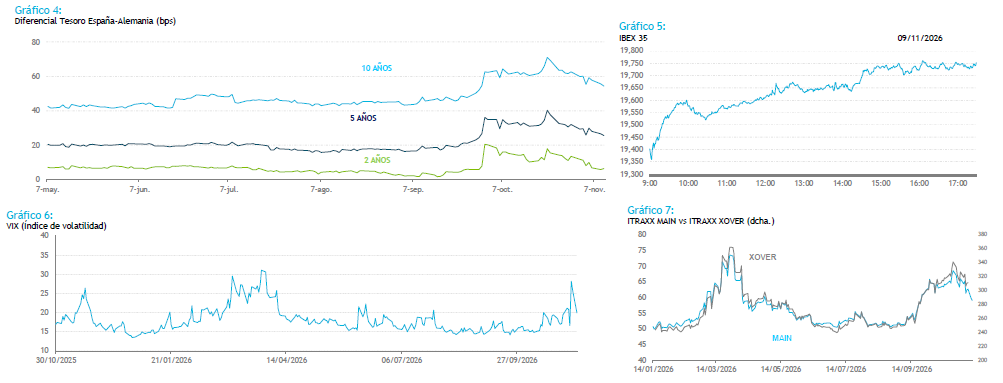
EZ Ligera compresión de diferenciales soberanos y mejora general del sentimiento de mercado.
Resumen del mercado
El presente documento ha sido preparado por CECABANK S.A. únicamente con fines informativos y no debe ser considerado como ningún tipo de oferta, ni como una invitación a que le hagan ofertas, ni como una solicitud recomendación tendente a la formalización de una operación, ni como una aceptación formal o informal de los términos de una posible operación. Sin perjuicio de que la información aquí contenida refleje posibles términos y condiciones contractuales bajo los cuales podría ser estructurada una operación, no se asegura que la operación pueda ser finalmente formalizada, y los mismos no suponen en ningún caso obligación alguna por parte de CECABANK S.A. en cuanto a la formalización de la operación. CECABANK S.A. ha enviado el presente documento en su condición de posible contraparte de operaciones mercantiles entre profesionales. CECABANK S.A. no está actuando como su asesor jurídico, financiero, fiscal o contable, ni como su representante o mandatario, en relación con los términos y condiciones de la posible operación arriba indicada, ni en relación con cualquier otra operación a no ser que así haya sido acordado por escrito. Antes de formalizar cualquier operación deberá asegurarse de que entiende perfectamente el contenido de la misma y de que ha realizado una valoración independiente, sobre la base de su propio criterio y del asesoramiento de los expertos que estime conveniente, de la adecuación de la operación a sus objetivos y circunstancias, teniendo en cuenta los posibles riesgos y beneficios de la misma tras su formalización, así como sus implicaciones fiscales, incluida la obtención del asesoramiento fiscal correspondiente.
