
Informe de mercados
Sentimiento de mercado, por Eduardo Galdón-Belén Laín:
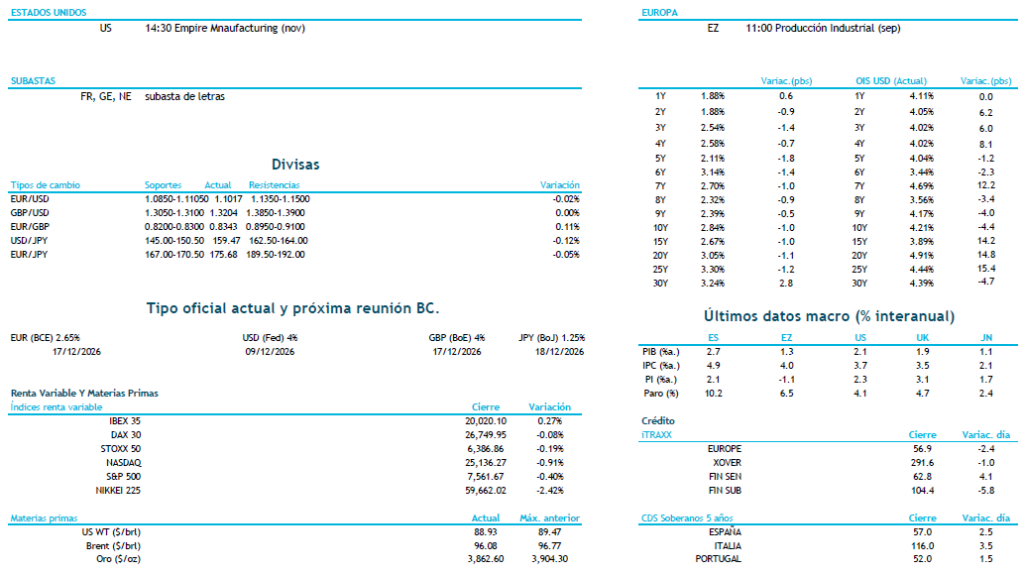
La semana arranca con caídas en la renta variable ligada a la inteligencia artificial tras la salida de Jensen Huang de Nvidia. El desplome del viernes en semiconductores estadounidenses se trasladó esta madrugada a Asia, con caídas generalizadas: Nikkei -2,4% y Kospi -3,5%. Sin embargo, parece que los futuros del Nasdaq están frenando las caídas y los índices europeos muestran estabilidad. En renta fija hay más tranquilidad después de la intensa volatilidad de la semana pasada. El Treasury a10 años se mantiene en torno al 5,135%, mientras el bono alemán al mismo plazo cotiza cerca del 3,37% de rentabilidad. Aunque los precios de producción en EEUU salieron ligeramente por debajo de lo estimado el viernes, el sentimiento de fondo sigue centrado en las elevadas presiones inflacionistas. Además, varios miembros de la Fed mantuvieron un tono restrictivo, reforzando la expectativa de tipos altos durante más tiempo. A cierre de mercado, S&P confirmó el rating a Italia en BBB+, con outlok positivo. También confirmaron el rating a Alemania (AAA-Fitch con outlook estable) y Bulgaria (BBB, outlook revisado de estable a positivo) El principal foco de la semana será la publicación de las actas del FOMC el miércoles, con unas expectativas de tipos que descuentan unos 28 pb a la reunión de diciembre. En cuanto al BCE, Nagel salió el viernes a comentar que es altamente probable que tengan que actuar de nuevo, alertando de que “cada mes de inflación elevada aumenta los riesgos de tener efectos de segunda ronda”. El descuento de subidas para el BCE permanece “clavado” en 25 pb a diciembre. Apenas hay datos relevantes previstos para hoy, con el índice manufacturero Empire en EE. UU. y la producción industrial de la Eurozona como los más importantes.
Comentario de divisas, por Enrique Velasco:
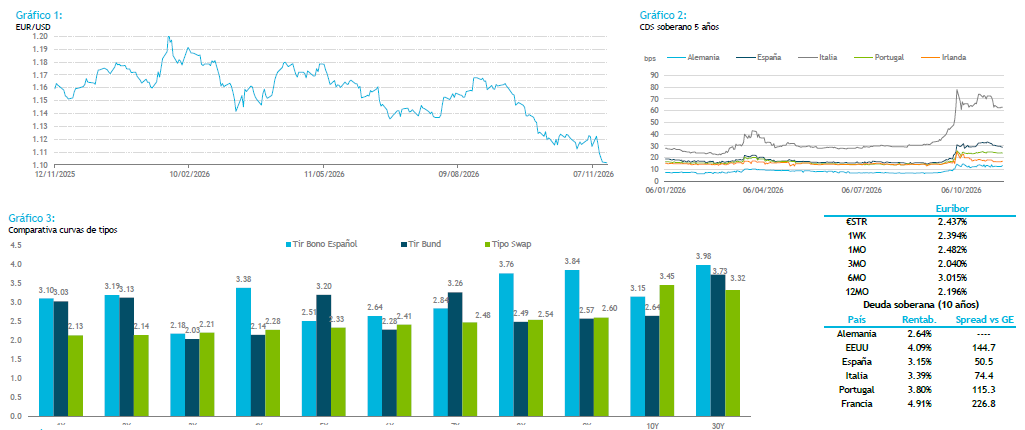
Comenzamos la semana con un apetito por el riesgo moderado, manteniendo el interés de los inversores en activos refugio. El foco de hoy estará en las intervenciones de miembros de la Reserva Federal, incluido su presidente, Kevin Warsh. Además, el martes conoceremos las ventas minoristas de EE. UU., el miércoles se publicarán las actas de la última reunión de la Fed y el jueves las peticiones semanales de subsidio por desempleo. El dólar sigue mostrando fortaleza, respaldado por unas expectativas de inflación que permanecen elevadas y por la resiliencia de las inversiones ligadas a la inteligencia artificial. Por su parte, el EUR/USD cotiza en torno a 1,1015, muy próximo a los mínimos anuales. Una ruptura sostenida por debajo de estos niveles tendría importantes implicaciones técnicas y supondría la pérdida de la referencia psicológica de 1,10. En Reino Unido, la libra esterlina se encamina hacia su quinta sesión consecutiva de descensos, lo que supondría su peor racha desde el pasado mes de julio. En Asia, el USD/JPY cotiza alrededor de 159,55, mientras que la volatilidad implícita a una semana sigue aumentando ante la intervención prevista para hoy de Hajime Takata (BoJ). El cruce se aproxima a niveles de 160, manteniendo elevada la demanda de coberturas frente a una potencial apreciación del yen. Finalmente, en el ámbito macro y corporativo, la atención del mercado se centra en los resultados de Nvidia, que se publicarán el martes, y en la salida a bolsa de Anthropic, prevista para el jueves. Unas cifras que decepcionen las elevadas expectativas del mercado, junto con una acogida más débil de lo esperado en la OPV de Anthropic, podrían prolongar las correcciones observadas durante las últimas semanas. Este escenario favorecería la búsqueda de protección por parte de los inversores, impulsando la demanda de activos refugio y apoyando la apreciación de divisas como el dólar y el franco suizo.
El mercado de ayer
US El Índice de precios a la producción subió dos décimas con respecto al dato anterior hasta 6.5%. El subyacente bajó una décima desde el dato anterior a 4.9%.
EZ El PIB del 3Q se mantuvo en 1.3% en línea con lo esperado.
Resumen del mercado
El presente documento ha sido preparado por CECABANK S.A. únicamente con fines informativos y no debe ser considerado como ningún tipo de oferta, ni como una invitación a que le hagan ofertas, ni como una solicitud recomendación tendente a la formalización de una operación, ni como una aceptación formal o informal de los términos de una posible operación. Sin perjuicio de que la información aquí contenida refleje posibles términos y condiciones contractuales bajo los cuales podría ser estructurada una operación, no se asegura que la operación pueda ser finalmente formalizada, y los mismos no suponen en ningún caso obligación alguna por parte de CECABANK S.A. en cuanto a la formalización de la operación. CECABANK S.A. ha enviado el presente documento en su condición de posible contraparte de operaciones mercantiles entre profesionales. CECABANK S.A. no está actuando como su asesor jurídico, financiero, fiscal o contable, ni como su representante o mandatario, en relación con los términos y condiciones de la posible operación arriba indicada, ni en relación con cualquier otra operación a no ser que así haya sido acordado por escrito. Antes de formalizar cualquier operación deberá asegurarse de que entiende perfectamente el contenido de la misma y de que ha realizado una valoración independiente, sobre la base de su propio criterio y del asesoramiento de los expertos que estime conveniente, de la adecuación de la operación a sus objetivos y circunstancias, teniendo en cuenta los posibles riesgos y beneficios de la misma tras su formalización, así como sus implicaciones fiscales, incluida la obtención del asesoramiento fiscal correspondiente.
